Jak sprawdzić historię kredytową przed wzięciem pożyczki - praktyczny przewodnik
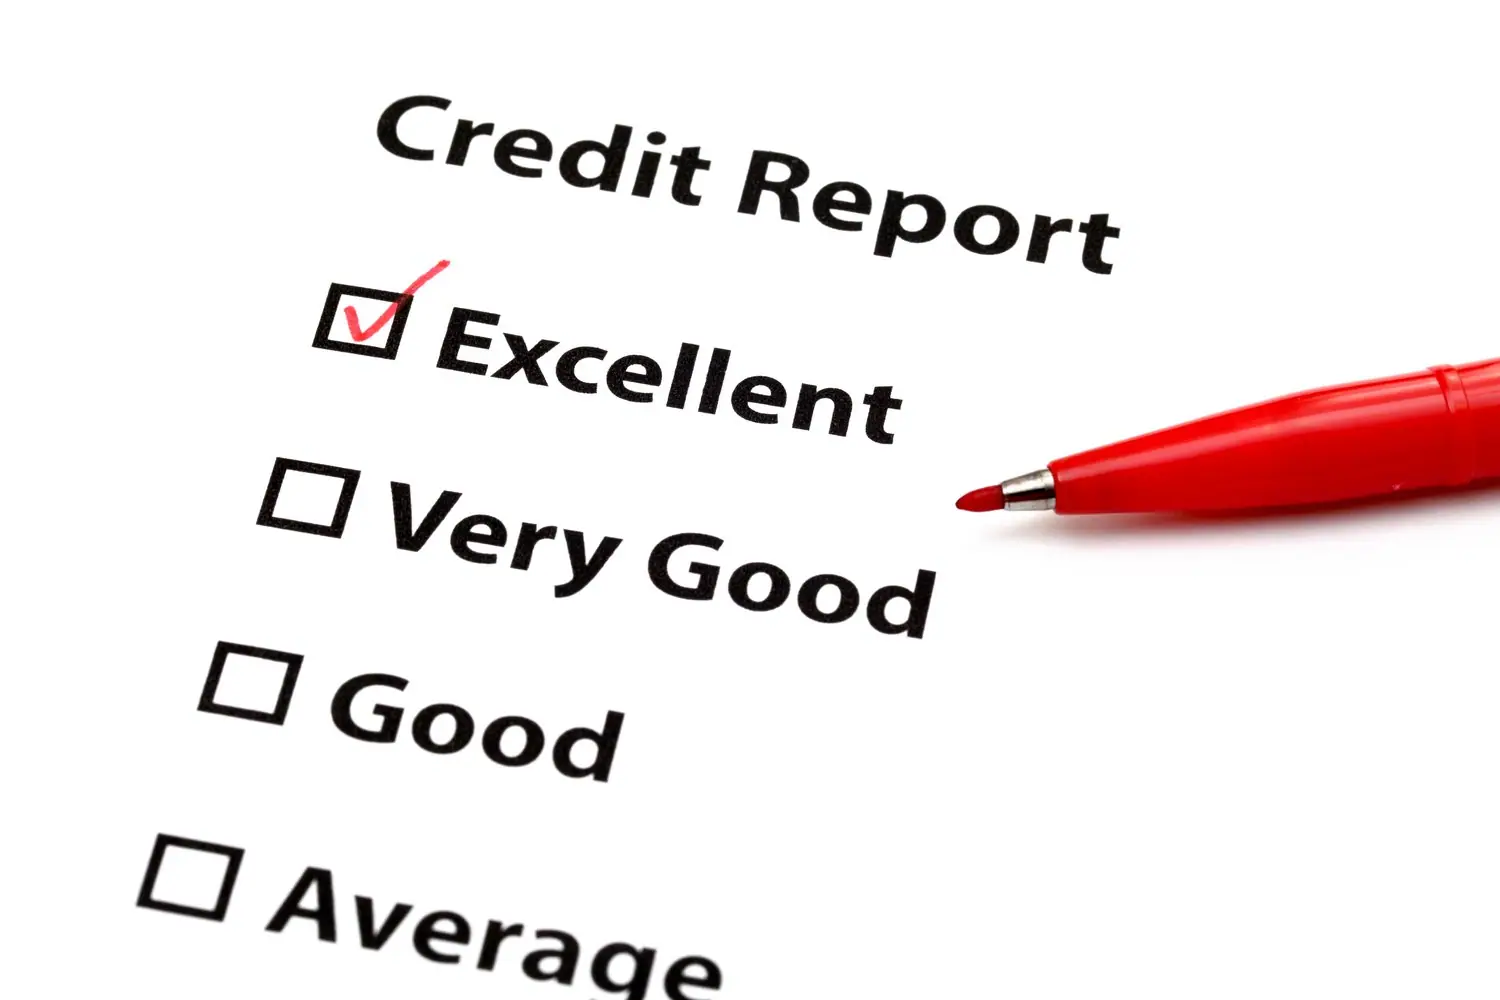
Decyzja o zaciągnięciu pożyczki może mieć znaczący wpływ na Twoją przyszłość finansową. Aby upewnić się, że podchodzisz do tego odpowiedzialnie, kluczowe jest dokładne zrozumienie stanu swojej historii kredytowej. Znajomość tego, jak jesteś postrzegany przez pożyczkodawców, może zadecydować o sukcesie lub niepowodzeniu Twoich planów finansowych.
- Znaczenie analizy: Sprawdzenie historii kredytowej zapewnia świadomość finansową i lepsze przygotowanie do podejmowania świadomych decyzji.
- Elementy historii kredytowej: Kredyt, hipoteki, pożyczki i terminowe spłaty wpływają na Twoją reputację kredytową.
- Praktyczne kroki: Dowiedz się, jak uzyskać dostęp do raportów kredytowych oraz interpretować dane o swoich zobowiązaniach.
- Unikanie błędów: Poznaj najczęstsze pułapki, które mogą wpłynąć na Twoją zdolność kredytową i jak ich unikać.
Ten artykuł dostarczy Ci nie tylko cennych wskazówek dotyczących sprawdzania historii kredytowej, ale także narzędzi do unikania błędów, które mogą wpłynąć na Twoje finansowe perspektywy. Zanurz się w naszej analizie i odkryj, jak efektywnie zarządzać swoją przyszłością finansową.
Jak sprawdzić historię kredytową przed wzięciem pożyczki - znaczenie analizy
Decyzja o zaciągnięciu pożyczki powinna być poprzedzona dokładnym sprawdzeniem historii kredytowej. Jest to krok kluczowy, aby zrozumieć swoją zdolność kredytową i zapobiec przyszłym problemom finansowym. Regularne monitorowanie swojego raportu kredytowego pozwala nie tylko na identyfikację potencjalnych błędów, ale także na lepsze negocjowanie warunków z pożyczkodawcami.
Sprawdzenie historii kredytowej może również ujawnić niepożądane wpisy, które mogą wpłynąć na decyzję kredytodawcy o przyznaniu pożyczki. Wiedza ta daje większą kontrolę nad finansami i umożliwia lepsze planowanie przyszłych zobowiązań. Dlatego jej analiza przed wzięciem pożyczki jest nie tylko zalecana, ale i niezbędna dla utrzymania zdrowego profilu finansowego.
Kluczowe elementy historii kredytowej
Historia kredytowa składa się z wielu istotnych elementów, które łącznie tworzą pełny obraz Twojego profilu finansowego. Najważniejsze z nich to terminowe spłaty wszystkich zobowiązań, takie jak kredyty, pożyczki czy karty kredytowe. Regularność i punktualność w spłatach mają znaczący wpływ na Twoją ocenę kredytową.
Innym kluczowym elementem jest historia zapytań kredytowych, dotycząca liczby wniosków o nowe kredyty, które składałeś w ostatnim czasie. Zbyt wiele zapytań może sugerować pożyczkodawcom, że jesteś zdesperowany na wzięcie pożyczki i stanowić czerwoną flagę. Ważne jest także, aby analizować poziom zadłużenia, ponieważ wysoka kwota zadłużenia w stosunku do dostępnej linii kredytowej może negatywnie wpłynąć na Twoją wiarygodność.
Dlatego znajomość tych elementów historii kredytowej jest nie tylko pomocna, ale i kluczowa dla pożyczkodawców, którzy decydują o przyznaniu finansowania.
Jak sprawdzić historię kredytową przed wzięciem pożyczki - praktyczne kroki
Sprawdzenie historii kredytowej to kluczowy krok przed podjęciem decyzji o wzięciu pożyczki. Pozwala on na ocenę szans na uzyskanie korzystnych warunków finansowych oraz unikanie nieprzyjemnych niespodzianek. Oto, jak skutecznie można tego dokonać:
1. Skontaktuj się z biurem informacji kredytowej: Przede wszystkim, należy zwrócić się do biur informacji kredytowej, takich jak Biuro Informacji Kredytowej (BIK) lub podobne instytucje w Twoim kraju. Dokładne sprawdzenie raportu kredytowego pozwoli na zrozumienie, jak prezentujesz się w oczach potencjalnych pożyczkodawców.
2. Skorzystaj z prawa do otrzymania darmowego raportu: Wiele biur informacji kredytowej umożliwia uzyskanie bezpłatnego raportu raz na rok. Warto z tej opcji skorzystać, aby móc przeanalizować swoją sytuację bez dodatkowych kosztów.
3. Analizuj dokładnie każdy element raportu: Gdy już uzyskasz raport, dokładnie przejrzyj każdy jego element. Sprawdź, czy wszystkie informacje są prawidłowe. Warto zwrócić uwagę na historię spłat, salda poszczególnych zobowiązań oraz ocenę punktową (tzw. scoring).
4. Wyjaśnij ewentualne błędy: Jeśli zauważysz jakiekolwiek niezgodności lub błędy w raporcie, jak najszybciej zgłoś je do odpowiedniego biura kredytowego. Skorygowanie błędów zwiększy Twoje szanse na uzyskanie pożyczki na lepszych warunkach.
Usługi i narzędzia do oceny historii kredytowej
Istnieje szereg usług i narzędzi, które mogą pomóc Ci w ocenie swojej historii kredytowej i zapewnić lepsze zrozumienie własnej sytuacji finansowej:
Serwisy Biur Informacji Kredytowej: Najbardziej bezpośrednim źródłem informacji są same biura informacji kredytowej. Oferują dostęp do raportów, a także dodatkowe funkcje takie jak monitorowanie zmian w punktacji kredytowej czy alerty o zmianach w Twojej historii.
Aplikacje finansowe: Istnieją także aplikacje mobilne, które agregują dane kredytowe i dostarczają praktyczne porady dotyczące poprawy historii kredytowej. Aplikacje te często dostarczają również symulatorów budżetowych oraz narzędzi do śledzenia wydatków.
Konsultacje z doradcą finansowym: Jeżeli potrzebujesz bardziej personalizowanego wsparcia, warto skorzystać z usług konsultanta finansowego. Profesjonalista pomoże Ci przeanalizować raport i doradzi najlepsze kroki na drodze do poprawy Twojej wiarygodności kredytowej.
Jak sprawdzić historię kredytową przed wzięciem pożyczki - unikanie błędów
Sprawdzanie swojej historii kredytowej przed zaciągnięciem pożyczki jest kluczowe dla świadomego zarządzania finansami osobistymi. Często jednak pojawiają się błędy, które mogą wpłynąć na decyzję pożyczkodawcy. Unikanie ich może znacząco poprawić Twoje szanse na uzyskanie korzystnych warunków kredytowych.
Najczęstsze błędy popełniane podczas sprawdzania historii kredytowej to niewłaściwe przygotowanie i brak regularnego monitorowania. Wielu ludzi sprawdza swoją historię kredytową sporadycznie, co prowadzi do nieścisłości i zaskoczeń w momentach, gdy potrzebują środków.
Brak aktualizacji danych również może być problematyczny. Często zdarza się, że nieaktualne lub błędne informacje znajdują się w raportach kredytowych. Regularna kontrola i aktualizacja danych kontaktowych oraz finansowych pomoże uniknąć niezamierzonych błędów.
Nieświadomość dostępnych narzędzi do analizy i oceny historii kredytowej może prowadzić do niedoszacowania swojej sytuacji. Na rynku dostępne są liczne narzędzia do sprawdzania historii kredytowej, które mogą zapewnić dokładne i zrozumiałe analizy Twojego profilu kredytowego.
Pamiętaj o potrzebie weryfikacji wszystkich błędów znalezionych w raportach. Zgłaszanie nieaktualnych danych instytucjom kredytowym jest kluczowe dla poprawy Twojego wizerunku jako kredytobiorcy.
Ostatecznie, najważniejsze jest, aby podejść do tematu odpowiedzialnie. Świadome zarządzanie historią kredytową pozwala nie tylko na unikanie potencjalnych problemów, ale również na budowanie wiarygodności w oczach pożyczkodawców.
Często zadawane pytania dotyczące sprawdzania historii kredytowej
Dlaczego warto sprawdzić historię kredytową przed wzięciem pożyczki?
Sprawdzając swoją historię kredytową, możesz upewnić się, że jest kompletna i poprawna, co zwiększa szanse na uzyskanie lepszych warunków pożyczki.
Jakie elementy składają się na historię kredytową?
- Spłaty poprzednich pożyczek
- Karta kredytowa i jej limity
- Informacje o opóźnieniach w płatnościach
Gdzie mogę sprawdzić swoją historię kredytową?
Możesz skorzystać z biur informacji kredytowej, takich jak BIG InfoMonitor czy BIK.
Jakie błędy mogę popełnić przy sprawdzaniu historii kredytowej?
- Zignorowanie aktualizacji danych
- Pominięcie sprawdzenia wszystkich kont bankowych
Czy mogę poprawić swoją historię kredytową?
Tak, poprzez regularne spłaty zobowiązań i unikanie zaległości możesz stopniowo poprawiać swoją historię kredytową.
Przeczytaj także
Ile kosztuje uzyskanie zaświadczenia o niekaralności - procedury i opłaty
W dzisiejszym świecie zaświadczenie o niekaralności stało się dokumentem nieodzownym w wielu…
Jak złożyć wniosek o dodatek mieszkaniowy - kto może skorzystać
Co zrobić, gdy codzienne zmagania z kosztami życia przestają być łatwe do udźwignięcia?
Ile kosztuje prowadzenie książki przychodów i rozchodów - wycena usług księgowych
Zarządzanie finansami firmy jest jak nawigowanie po otwartym morzu…